

Lettres de don à l’église pour les impôts : guide 2026 pour les pasteurs


En 2023, les Américains ont donné plus de $500 MILLIARDS aux œuvres caritatives.
Étant donné que tout don supérieur à 250 $ nécessite une lettre d’accusé de réception de don, cela représente BEAUCOUP de courrier. Pour les pasteurs ou les responsables d’église chargés de créer ces lettres de don de l’église à des fins fiscales, le processus peut être un véritable casse-tête :
- Quelles informations doivent figurer dans ces lettres ?
- Que faire si la personne a donné des biens plutôt que de l’argent ?
- Que faire si elle a reçu un avantage en échange de son don ?
- Existe-t-il un montant minimum pour lequel je dois rédiger une lettre de confirmation ?
C’est pourquoi je suis là. Je répondrai à toutes ces questions et à bien d’autres dans cet article. (De plus, j’ai inclus un ensemble de modèles de lettres de don d’église pour les impôts afin de vous aider à démarrer.)

Pourquoi les lettres de don sont-elles nécessaires ?
Une lettre de contribution de l’église est une confirmation écrite de votre église destinée à vos donateurs, qui détaille les dons qu’ils ont effectués tout au long de l’année. Vos donateurs ont besoin de cette lettre pour déclarer leurs contributions caritatives en déduction sur leur déclaration de revenus personnelle. Sans cette lettre, en cas de contrôle, l’IRS peut refuser leurs dons à l’église.
Vous pouvez rédiger votre confirmation comme une lettre de remerciement. C’est l’occasion idéale de remercier vos donateurs, ce qui favorisera une culture de la gratitude. C’est le moment de prendre contact avec vos donateurs et de les tenir informés des possibilités passionnantes de ministère auxquelles l’église a participé. Saisir chaque occasion de communiquer avec vos donateurs attirera l’attention sur la mission de l’église et pourrait même encourager davantage de dons.
Exigences légales relatives aux lettres de don
Bien qu’il n’existe aucune date limite précise pour l’envoi des lettres de don, en règle générale, les organismes caritatifs les envoient avant le 31 janvier de l’année suivant le don.
Ainsi, si un donateur a effectué un don mensuel tout au long de l’année 2025, la lettre de confirmation du don devra être envoyée au plus tard le 31 janvier 2026. Il est important de le faire rapidement afin que vos donateurs disposent des justificatifs nécessaires lorsqu’ils préparent leurs informations fiscales en vue de l’échéance du 15 avril.
Vous êtes tenu de fournir une lettre de don pour tout don unique en espèces ou en nature d’un montant supérieur à 250 .
Si le don est inférieur à 250 , vous n’êtes pas tenu d’émettre une lettre de confirmation. Cependant, je vous recommande d’envoyer une lettre à vos donateurs quel que soit le montant. C’est une excellente façon de célébrer la générosité.
Comme Jésus, nous voulons reconnaître le cœur qui se trouve derrière le don plutôt que son montant.
Luc 21:1-4
Vous n’avez pas à envoyer une lettre de confirmation pour chaque don reçu. Il est acceptable d’attendre la fin de l’année et d’émettre une seule lettre récapitulant tous les dons de l’année.
C’est probablement l’option la plus efficace et la plus utile, non seulement pour vous, mais aussi pour vos donateurs. Il est beaucoup plus facile de suivre un seul relevé qu’une pile entière de lettres pour une personne qui effectue un don chaque semaine.
Exemples et modèles de lettres de don de l’église
Vous avez plusieurs possibilités pour votre lettre relative aux contributions, et votre choix dépend principalement du type de don que vous recevez. Toutes ces possibilités sont présentées dans cette section, accompagnées de quelques exemples de lettres.
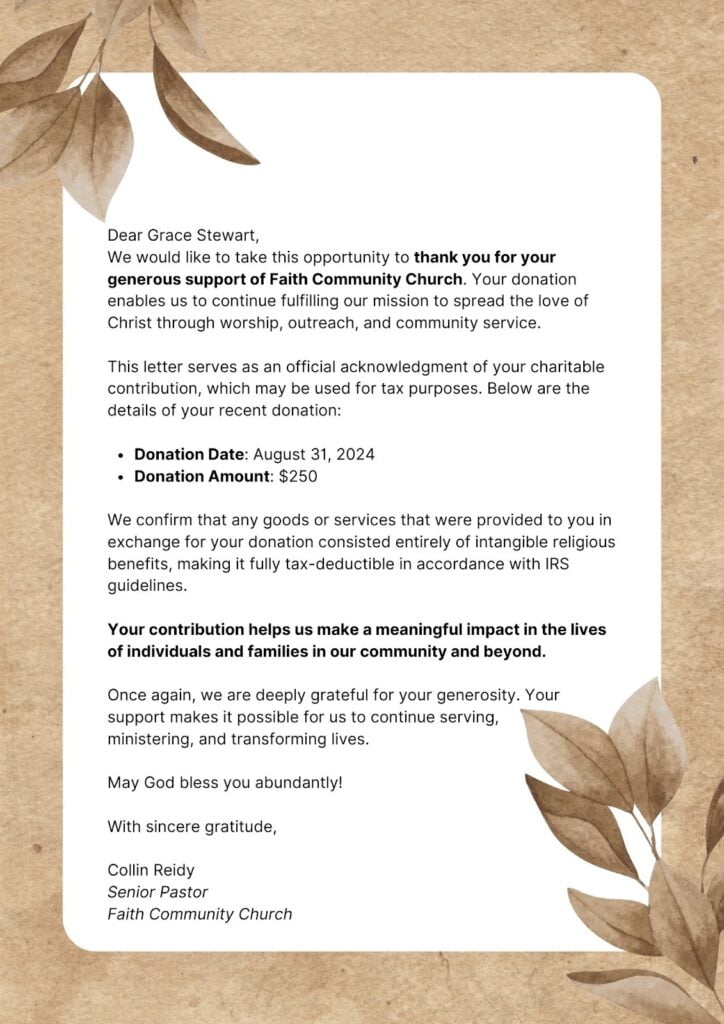
Exemple n° 1 - Lettre d’accusé de réception d’un don (lettre d’attestation de don déductible des impôts)
Le principal objectif de cette lettre est d’accuser réception d’un don ou d’une contribution unique versé(e) à l’église. Cette lettre garantit que le donateur dispose des justificatifs appropriés lorsqu’il remplit sa déclaration de revenus. Vous pouvez émettre ces lettres à la fin d’une importante campagne de collecte de fonds au cours de laquelle vous avez reçu de nombreux dons uniques pour l’église.
Exemple n° 2 - Relevé annuel des contributions
Cette lettre a pour objectif de fournir un récapitulatif de tous les dons effectués par le donateur au cours de l’année écoulée. Elle sera plus courante dans le cadre d’une église où vous avez des donateurs réguliers qui versent des dîmes et des offrandes récurrentes.
Une fois encore, ce relevé sera utilisé par le donateur comme justificatif pour la déduction qu’il demande dans sa déclaration de revenus. En règle générale, ce relevé est émis chaque année en janvier pour l’ensemble des dons effectués au cours de l’année précédente.

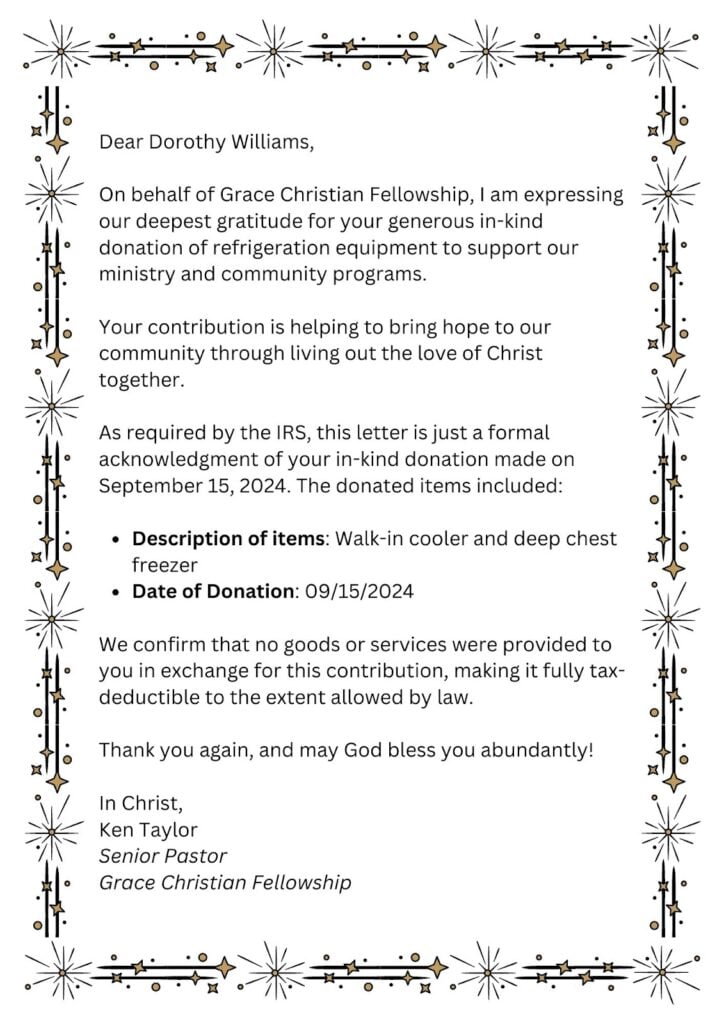
Exemple n° 3 - Lettre de don en nature
Il peut arriver que vous receviez des dons sous forme de biens ou de services autres que des espèces. Par exemple, une personne peut faire don de meubles ou d’un véhicule. Elle peut également offrir ses services, comme des services de conception graphique ou d’aménagement paysager. Dans ce cas, vous pouvez émettre une lettre accusant réception du don. Vous devez y indiquer la date du don et le ou les biens concernés, mais vous ne devez pas attribuer de valeur monétaire au don.
Exemple n° 4 - Lettre de don avec contrepartie
Il peut arriver que vous receviez un don en échange d’un service ou d’un bien. Dans ce cas, vous pouvez émettre une lettre de confirmation de don correspondant à la différence entre la valeur du don et celle de ce que le donateur a reçu en échange.
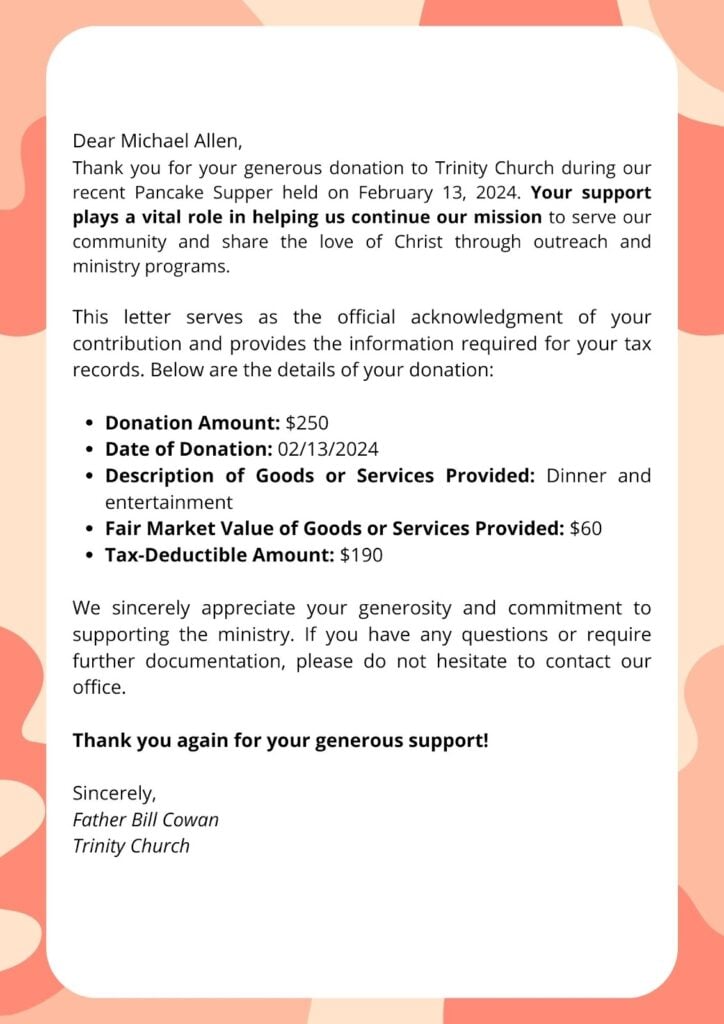
Ce peut être le cas lorsque vous organisez un événement de collecte de fonds, comme un dîner de spaghettis. Les billets que vous vendez peuvent coûter 60 $ chacun, tandis que le coût estimé du repas est de 20 $. Le montant du don serait donc de 40 $.
Votre lettre doit inclure les éléments suivants :
- Montant du don
- Description des biens ou services fournis au donateur,
- Estimation de la juste valeur marchande des biens ou services reçus
Rédiger les lettres de don de votre église
L’IRS a établi des réglementations spécifiques pour vos lettres aux donateurs. Chaque lettre doit contenir les informations suivantes :
- Nom de l’église
- Nom et coordonnées du donateur
- Montant du don
- Description (mais pas la valeur) de la contribution non monétaire - Si vous avez reçu un don sous forme de bien, vous devez mentionner cet élément dans la lettre, mais l’IRS ne vous autorise pas à lui attribuer une valeur.
- Déclaration d’information - l’une des suivantes
- Aucun bien ni service n’a été fourni par l’organisation en échange des dons.
- Si des biens ou services ont été fournis en échange de la contribution, indiquez une estimation de leur montant, même s’il s’agissait d’un montant symbolique.
- Précisez que les biens ou services, le cas échéant, fournis par l’organisation en échange des dons constituaient entièrement des avantages religieux intangibles.
N’oubliez pas : les lettres de don ne constituent qu’une petite partie des obligations de l’église pour conserver son statut d’exonération fiscale. Découvrez l’importance d’un rapport financier de l’église et comment ces informations vous aideront lorsque vous devrez créer le budget annuel de votre église.
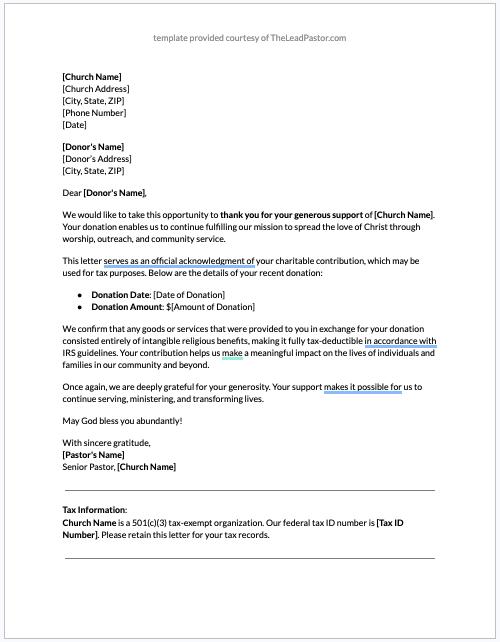
Votre dossier gratuit : exemple (modifiable) de lettre de don de l’église pour les impôts
J’ai préparé quelques modèles de lettres pour vous aider à démarrer. N’hésitez pas à les télécharger et à les utiliser selon vos besoins. REMARQUE : veillez à confirmer tous les détails financiers auprès du comptable de votre église ou d’un professionnel de la finance avant d’envoyer vos lettres.
More Articles
Besoin d’aller plus loin ?
Consultez ces ressources :
- Clergy Financial : Comment rédiger une lettre d’accusé de réception de don pour une église
- Kindful.com : Qu’est-ce qu’une lettre d’accusé de réception de don ?
- Vidéo TurboTax : Règles de l’IRS relatives aux dons de bienfaisance
REMARQUE : directives pour les églises canadiennes
Pour les églises au Canada, les exigences sont légèrement différentes. L’ARC recommande que tous les reçus soient délivrés avant le 28 février de l’année suivant celle au cours de laquelle le don a été effectué. Selon la CRA, les reçus doivent contenir les informations suivantes:
- une déclaration indiquant qu’il s’agit d’un reçu officiel aux fins de l’impôt sur le revenu
- le nom et l’adresse de l’organisme de bienfaisance enregistré auprès de l’Agence du revenu du Canada (CRA)
- un numéro de série unique
- le numéro d’enregistrement délivré par la CRA
- le lieu où le reçu a été délivré (ville, village, municipalité)
- la date ou l’année de réception du don
- la date à laquelle le reçu a été délivré
- le nom complet du donateur, y compris l’initiale de son deuxième prénom, ainsi que son adresse
- le montant du don
- le montant et la description de tout avantage reçu par le donateur
- le montant admissible du don
- la signature d’une personne autorisée par l’organisme de bienfaisance à accuser réception des dons
- le nom et l’adresse du site Web de la CRA
Inscrivez-vous à notre liste de diffusion pour obtenir des informations encore plus précieuses
Rejoignez notre communauté grandissante de pasteurs passionnés qui s’engagent à approfondir leur ministère et à suivre fidèlement leur vocation.
Abonnez-vous dès maintenant et ne manquez jamais les outils et les encouragements dont vous avez besoin pour vous épanouir dans votre ministère !


